Entreprises et indépendants

Expert-comptable des entreprises qui passent un cap.

Une création, un crédit d’impôt recherche, une levée de fonds, une cession : chacun de ces caps se prépare à l’avance, puis se suit une fois passé.

Ce qui change pour vous

Ce que l'expérience de ces étapes change pour vous.

Une levée de fonds, un crédit d’impôt contesté, un audit qui démarre : ces situations laissent peu de temps et demandent des pièces précises. Préparées à l’avance, elles se traitent dans les temps.

Le fondateur du cabinet est aussi commissaire aux comptes. Il connaît donc ce qu’un auditeur regarde, et dans quel ordre.

Concrètement : savoir quelles dépenses de recherche pourront être justifiées, voir arriver à temps un seuil d’audit, choisir la forme de société qui permet d’émettre des BSPCE (bons de souscription de parts de créateur d’entreprise, qui associent salariés et dirigeants au capital).

Et ce que cela aide à éviter : un crédit d’impôt refusé faute de justificatifs, des BSPCE émis sans en avoir le droit, une mauvaise surprise en pleine due diligence (l’examen approfondi des comptes par les investisseurs).

Un cabinet à taille humaine, et toujours le même interlocuteur. Celui-ci connaît votre dossier, votre secteur et vos échéances d’une année sur l’autre.

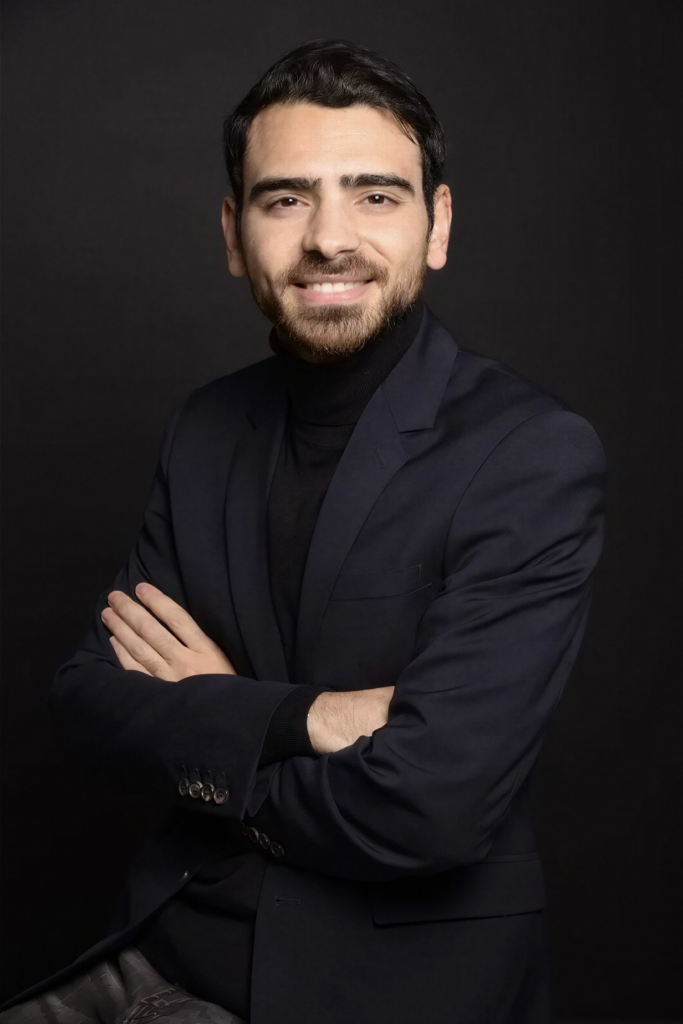
Samuel Assouline

Fondateur · Expert-comptable diplômé · Commissaire aux comptes

Questions fréquentes

Création, crédit d'impôt, audit, BSPCE : les questions des dirigeants.

EURL ou SASU : qu'est-ce que ça change vraiment ?

Le taux d'impôt sur les bénéfices est le même. Trois choses changent. D'abord le statut social du dirigeant : travailleur indépendant en EURL, il cotise moins ; assimilé salarié en SASU, il cotise plus, mais il est mieux couvert, notamment pour les accidents du travail. Ensuite l'imposition de la rémunération : en EURL soumise à l'impôt sur les sociétés, elle suit le régime des gérants majoritaires ; en SASU, elle est imposée comme un salaire. Enfin les dividendes : en EURL, la part qui dépasse 10 % du capital, des primes d'émission et des sommes versées en compte courant supporte des cotisations sociales ; en SASU, les dividendes n'en supportent aucune.

Article L. 131-6 du code de la sécurité sociale

Créer sa société →

Le crédit d'impôt recherche est-il toujours à 30 % ?

Oui, le taux de 30 % est maintenu. Pour les dépenses engagées depuis le 15 février 2025, trois éléments ont changé : le forfait de frais de fonctionnement est ramené à 40 %, contre 43 % auparavant ; les dépenses de brevets et de veille technologique sont exclues ; et le dispositif jeune docteur est supprimé. Le crédit d'impôt innovation, réservé aux PME, est de 20 % des dépenses retenues dans la limite de 400 000 € par an, jusqu'au 31 décembre 2027.

Loi n° 2025-127 du 14 février 2025 de finances pour 2025, art. 55 et 56 · BOFiP ACTU-2025-00105, 13/08/2025

Le crédit d'impôt recherche →

À partir de quand mes comptes doivent-ils être audités, et par qui ?

La nomination d'un commissaire aux comptes est obligatoire dès que deux des trois seuils suivants sont dépassés : 5 millions d'euros de total de bilan, 10 millions de chiffre d'affaires, 50 salariés.

Un cabinet ne peut pas à la fois tenir la comptabilité et certifier les comptes d'une même entité. Le commissaire aux comptes est donc un autre professionnel que votre expert-comptable. Ce qu'il examinera, en revanche, peut se préparer bien avant sa nomination.

Décret n° 2024-152 du 28/02/2024

Le commissariat aux comptes →

Ma société peut-elle émettre des BSPCE ?

Cela dépend d'abord de sa forme : seules les sociétés par actions le peuvent (SA, SAS, SCA, société européenne). Une SARL, et donc une EURL, en est exclue et devra se transformer. S'y ajoutent cinq conditions, appréciées à la date d'attribution des bons. La société est soumise à l'impôt sur les sociétés en France. Elle est immatriculée depuis moins de quinze ans. Elle n'est pas cotée, ou sa capitalisation est inférieure à 150 millions d'euros. Au moins 15 % de son capital est détenu par des personnes physiques, c'est-à-dire des particuliers (25 % pour les bons attribués avant 2026). Enfin, elle n'est pas née d'une concentration, d'une restructuration, d'une extension ou d'une reprise d'activités préexistantes.

Aucune condition de secteur n'est exigée : les BSPCE ne sont pas réservés aux sociétés innovantes.

Article 163 bis G du code général des impôts · BOI-RSA-ES-20-40-10, 28/05/2026, § 10 à 220 · BOFiP ACTU-2026-00031

Préparer une levée de fonds →

Ce qu'en disent les clients

Ce qui revient dans les avis.

★★★★★

5/5 avis Google

Très satisfait de mon expert-comptable. Il est disponible, réactif et de bon conseil. Les échanges sont simples, clairs et efficaces, et je me sens bien accompagné dans la gestion de mon entreprise. Je recommande sans hésiter.

Raphael R.

Avis Google

Je recommande vivement Samuel en tant qu'expert-comptable! Très professionnel et toujours à l'écoute, il assure un accompagnement personnalisé pour chacun avec des conseils de qualité et surtout une vraie relation de confiance. Je recommande sans hésiter !!

Malka B.

Avis Google

Je recommande vivement TIBERIAS EXPERTISE & CONSULTING. Samuel est un expert-comptable très disponible, qui comprend réellement les enjeux auxquels sont confrontés les dirigeants. Au-delà d’un suivi comptable impeccable, il prend le temps d’accompagner et de soutenir le dirigeant dans ses décisions, avec des conseils concrets et adaptés à la situation de l’entreprise. On a vraiment le sentiment d’avoir un partenaire à ses côtés, et pas simplement un cabinet qui s’occupe de la comptabilité. Je recommande sans hésitation !

Idir A.

Avis Google
Pour avancer

Trente minutes pour y voir clair.

Devenir client, sans complication.

01

Un premier échange

Trente minutes, en visio ou par téléphone, pour comprendre votre activité et vos priorités.

02

Lettre de mission sous 48 h

Une fois votre accord donné, elle vous est envoyée sous 48 h et se signe en ligne. Le cabinet récupère ensuite vos éléments auprès de votre ancien expert-comptable.

03

Le cabinet prend le relais

Il reprend vos obligations et suit vos échéances, dans le périmètre de la lettre de mission.

Vous repartez avec un avis, pas un argumentaire.

Vue aérienne de Paris vers l'Arc de Triomphe et ses avenues bordées d'immeubles haussmanniens
Samuel Assouline, fondateur du cabinet Tiberias, expert-comptable et commissaire aux comptes

Samuel AssoulineExpert-comptable diplômé, commissaire aux comptes

Toujours le même interlocuteur. Vous êtes prévenu avant chaque échéance.

5

avis Google